GmbH und UG zählen in Deutschland zu den verbreitetsten Rechtsformen – für Start-ups, Familienunternehmen und soziale Initiativen.
Ein zentraler Vorteil ist die Haftungsbeschränkung: Grundsätzlich haftet die Gesellschaft mit ihrem Vermögen. Das kann das private Risiko der Gesellschafter deutlich begrenzen, schafft Sicherheit und erleichtert unternehmerische Entscheidungen.
Hinzu kommen die klare rechtliche Struktur und die hohe Akzeptanz im Geschäftsleben. Banken, Geschäftspartner:innen und öffentliche Stellen kennen diese Rechtsformen und arbeiten regelmäßig mit GmbHs und UGs zusammen. Dadurch genießen sie ein hohes Maß an Vertrauen.
Die UG wurde 2008 als kostengünstige Alternative zur GmbH eingeführt. Sie ermöglicht bereits mit einem geringen Stammkapital den Einstieg in die Selbstständigkeit. Viele Unternehmen nutzen die UG als Startmodell und entwickeln sich später zu einer GmbH.
Auch für gemeinnützige Organisationen bieten diese Rechtsformen Vorteile. Als gemeinnützige UG (gUG) oder gemeinnützige GmbH (gGmbH) lassen sich gesellschaftliches Engagement und eine professionelle Organisationsstruktur miteinander verbinden. Bei anerkannter Gemeinnützigkeit können zudem steuerliche Vergünstigungen genutzt und Spendenbescheinigungen ausgestellt werden.
Die Unterschiede zwischen UG, gUG, GmbH und gGmbH sind in der folgenden Übersicht dargestellt:
| Kriterium | UG | gUG | GmbH | gGmbH |
| Beschränkte Haftung | ja | ja | ja | ja |
| Stammkapital | ab 1€ | ab 1€ | 25.000€ | 25.000€ |
| rechtliche Grundlage GmbHG | ja | ja | ja | ja |
| Gemeinnützigkeit | nein | ja | nein | ja |
| Körperschaftsteuer / Gewerbesteuer | ja | befreit | ja | befreit |
| Handelsregister | ja | ja | ja | ja |
| Gewerbeanmeldung | ja | ja | ja | ja |
| Rücklagenpflicht | ja | ja | ||
| Gewinnausschüttung möglich | JA | nein | ja | nein |
| Spenden einwerben | nein | ja | nein | ja |
Die Gründung folgt einem klaren Ablauf. Bei einer gGmbH oder gUG müssen sowohl die Satzung als auch die tatsächliche Geschäftsführung die Voraussetzungen der Gemeinnützigkeit erfüllen. Nachfolgend gebe ich einen Überblick über die Schritte, die ich bei der Gründung einer gUG – Mãi Tò Mò Bildung & Kultur gUG (haftungsbeschränkt) – in Berlin durchlaufen habe.
Hinweis: Die Ausführungen dienen der Orientierung in Deutschland und ersetzen keine Rechts- oder Steuerberatung. Für Fragen zum Gesellschaftsvertrag, zur Gemeinnützigkeit, zu erlaubnispflichtigen Tätigkeiten sowie zu Haftung und Steuern sollten Notar, Steuerberater:in oder Rechtsanwält:in hinzugezogen werden.
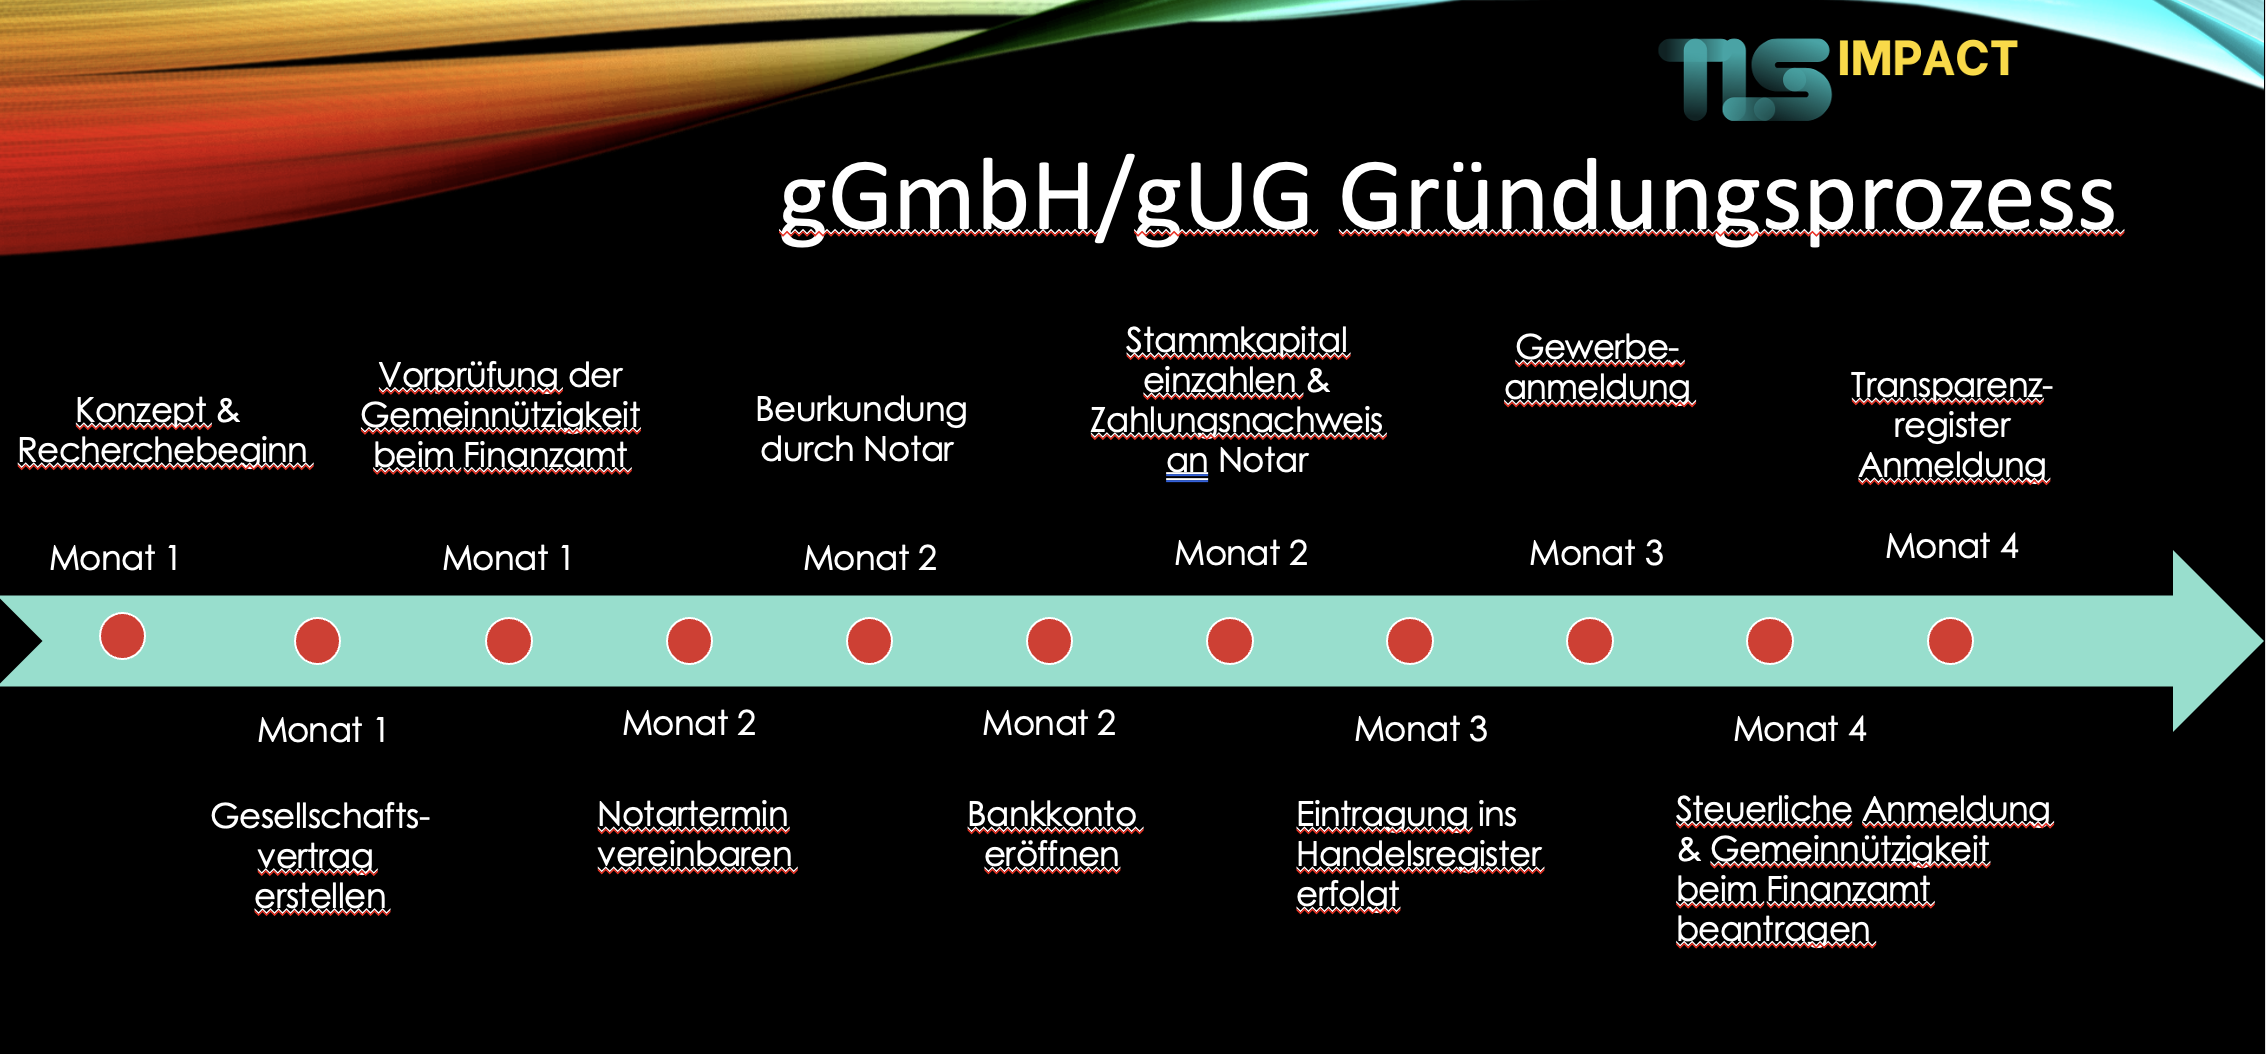
Die folgende Reihenfolge beschreibt die Gründung einer gUG oder gGmbH. Bei einer regulären UG oder GmbH entfallen Schritt 3 sowie der gemeinnützigkeitsbezogene Teil von Schritt 9.
- Vorbereitungsphase
- Gesellschaftsvertrag erstellen
- Vorprüfung der Gemeinnützigkeit beim Finanzamt
- Notartermin vereinbaren und Gesellschaftsvertrag Beurkundung
- Geschäftsbankkonto eröffnen
- Stammkapital einzahlen und Kontoauszug an das Notariat weiterleiten
- Eintragung ins Handelsregister
- Gewerbe anmelden
- Steuerliche Erfassung beim Finanzamt beantragen und die Gemeinnützigkeit feststellen lassen
- Eintragung im Transparenzregister
- Weitere organisatorische Aktivitäten
Hier ist eine detaillierte Übersicht:
1. Vorbereitungsphase
Zweck und Ziele definieren: Zunächst werden die Ziele, die Rechtsform, der Name und der Tätigkeitsbereich der Gesellschaft festgelegt.
Dazu gehören auch der Sitz der Gesellschaft, die Geschäftsanschrift sowie die Gesellschafter:innen und Geschäftsführer:innen. Der Name muss den passenden Rechtsformzusatz enthalten, bei einer UG zum Beispiel „UG (haftungsbeschränkt)“. Bei der Namenswahl sind Markenrechte sowie die Vorgaben des Handelsregisters und der IHK zu beachten.
Bei einer gUG oder gGmbH sollte außerdem der gemeinnützige Zweck klar beschrieben werden: Welche Tätigkeit verfolgt die Gesellschaft, welche Zielgruppe wird unterstützt und wie wird der Zweck konkret verwirklicht?
2. Satzung/Gesellschaftsvertrag erstellen
Inhalte festlegen: Der Gesellschaftsvertrag – auch Satzung genannt – regelt die Grundlagen der Gesellschaft. Neben Name, Sitz, Stammkapital, Geschäftsanteilen und Vertretungsregelungen muss er bei einer gUG oder gGmbH die Voraussetzungen der Gemeinnützigkeit erfüllen. Dazu gehören insbesondere der steuerbegünstigte Zweck, die selbstlose Mittelverwendung und die Vermögensbindung bei einer Auflösung der Gesellschaft.
Bei einer regulären UG oder GmbH gelten diese gemeinnützigkeitsrechtlichen Vorgaben nicht. Bei einer einfachen Gründung mit höchstens drei Gesellschafter:innen und einer Geschäftsführung kann ein Musterprotokoll verwendet werden. Dieses kann die Gründungskosten senken, bietet aber keinen Raum für individuelle Regelungen.
3. Vorprüfung der Gemeinnützigkeit beim Finanzamt
Dieser Schritt ist nur für eine gUG oder gGmbH relevant.
Vorprüfung anfragen: Bevor der Gesellschaftsvertrag notariell beurkundet wird, habe ich den Satzungsentwurf dem zuständigen Finanzamt zur Vorprüfung vorgelegt. So lässt sich frühzeitig klären, ob die vorgesehenen Regelungen die steuerlichen Voraussetzungen für die Gemeinnützigkeit erfüllen.
Für die Vorprüfung reichte ich den Satzungsentwurf, den geplanten Namen der Gesellschaft und eine zustellfähige Postadresse über ELSTER ein. Außerdem ist eine kurze Beschreibung der geplanten Tätigkeit beizufügen: Welchen gemeinnützigen Zweck verfolgt die Gesellschaft und mit welchen konkreten Maßnahmen soll dieser umgesetzt werden?
Die Vorprüfung ist nicht mit der späteren formellen Feststellung der satzungsmäßigen Voraussetzungen nach § 60a AO zu verwechseln. Diese wird nach der Gründung beim Finanzamt beantragt.
Weitere Vorbereitung: Bei mir dauerte die Vorprüfung der Gemeinnützigkeit drei Wochen. In dieser Zeit suchte ich ein passendes Notariat und eine Bank für das spätere Geschäftskonto.
4. Notartermin vereinbaren und Gesellschaft beurkunden
Notartermin vereinbaren: Beim Notartermin unterzeichnen alle Gesellschafter:innen den Gesellschaftsvertrag. Deshalb sollte der Termin so gewählt werden, dass alle Beteiligten teilnehmen können oder wirksam vertreten werden.
Notarielle Beurkundung und Registeranmeldung: Das Notariat beurkundet den Gesellschaftsvertrag. In der Regel bestellen die Gesellschafter:innen zugleich die Geschäftsführung und bereiten gemeinsam mit dem Notariat die Anmeldung zum Handelsregister vor. Die Unterschriften der Geschäftsführer:innen unter der Handelsregisteranmeldung werden notariell beglaubigt.
Ab der Beurkundung handelt die Gesellschaft als „gUG i. G.“ beziehungsweise „gGmbH i. G.“.
Hinweis: Der Gesellschaftsvertrag einer gUG oder gGmbH bedarf der notariellen Form. Der Vertrag wird beurkundet; die Unterschriften unter der Handelsregisteranmeldung werden beglaubigt. siehe § 2 GmbHG
5. Geschäftsbankkonto eröffnen
Geschäftskonto eröffnen: Anschließend wird ein Konto für die Gesellschaft in Gründung eröffnet. Die Bank verlangt hierfür den notariellen Gesellschaftsvertrag, Ausweisdokumente der Beteiligten sowie Angaben zu den wirtschaftlich Berechtigten.
Ich wählte eine Onlinebank und führte die Identifikation über das POSTIDENT-Verfahren durch. Das Geschäftskonto wurde innerhalb von drei Tagen eröffnet.
6. Stammkapital einzahlen und Nachweis an das Notariat senden
Die Gesellschafter:innen zahlen ihre Einlagen auf das Geschäftskonto ein. Bei einer gUG muss das gesamte vereinbarte Stammkapital vor der Handelsregisteranmeldung eingezahlt sein. Bei einer gGmbH beträgt das Stammkapital mindestens 25.000 Euro; bei einer Bargründung müssen insgesamt mindestens 12.500 Euro eingezahlt werden.
Den Zahlungsnachweis, zum Beispiel einen Kontoauszug, erhält das Notariat.
7. Eintragung in das Handelsregister
Das Notariat übermittelt die Anmeldung elektronisch an das Registergericht. Erst mit der Eintragung ins Handelsregister entsteht die UG, GmbH, gUG oder gGmbH rechtlich als eigenständige Gesellschaft.
Eintragungsmitteilung: Nach erfolgreicher Eintragung erhält die Gesellschaft eine Handelsregisternummer. Anschließend kann ein aktueller Handelsregisterauszug abgerufen werden.
8. Gewerbe anmelden
Sofern die Gesellschaft ein Gewerbe betreibt, erfolgt die Gewerbeanmeldung zum Beginn der Tätigkeit beim zuständigen Ordnungsamt. In Berlin ist dies auch online möglich. Für Tätigkeiten, die kein Gewerbe darstellen, kann dieser Schritt entfallen.
9. Steuerliche Erfassung und Gemeinnützigkeit beim Finanzamt
Über ELSTER wird der „Fragebogen zur steuerlichen Erfassung“ eingereicht. Zusätzlich werden dem Finanzamt insbesondere die Satzung und die Gründungsunterlagen übermittelt.
Bei einer gUG oder gGmbH wird außerdem die Feststellung der satzungsmäßigen Voraussetzungen nach § 60a AO beantragt. Das Finanzamt prüft dabei zunächst, ob die Satzung die gemeinnützigkeitsrechtlichen Anforderungen erfüllt. Die tatsächliche Geschäftsführung muss anschließend dauerhaft mit der Satzung übereinstimmen.
10. Meldung zum Transparenzregister
Die Gesellschaft muss ihre wirtschaftlich Berechtigten elektronisch an das Transparenzregister melden und die Angaben aktuell halten. Wirtschaftlich berechtigt ist in der Regel, wer unmittelbar oder mittelbar mehr als 25 Prozent der Kapitalanteile oder Stimmrechte hält oder auf vergleichbare Weise Kontrolle ausübt. https://www.transparenzregister.de
11. Weitere organisatorische Aktivitäten
Nach der Eintragung im Transparenzregister folgen weitere organisatorische Aufgaben:
- Fristen für Steuererklärungen, Jahresabschluss und Offenlegung im Unternehmensregister festhalten
- Eröffnungsbilanz erstellen und das Finanzamt zur Verfügung stellen
- ELSTER-Registrierung für die Gesellschaft
- Markenanmeldung beim deutschen Parent- und Markenamt
- Buchhaltung und Belegablage für laufende Zahlungen einrichten
- Rechnungs- und E-Mail-Vorlagen mit den erforderlichen Unternehmensangaben erstellen
- Website, Impressum und Datenschutzhinweise erstellen
- Versicherungen prüfen
- Bei geplanten Mitarbeitenden: Betriebsnummer beantragen und Sozialversicherung organisieren
- Für die gUG oder gGmbH eine Buchhaltung einrichten, die die Verwendung der Mittel für den gemeinnützigen Zweck nachvollziehbar dokumentiert
- Das Geschäft führen und die Arbeit durchführen
Kosten der Gründung einer Gesellschaft
Die wichtigsten Kostenpunkte der Gründung einer Geselllschaft lassen sich wie folgt auflisten:
1. Notargebühren
- Für die Beurkundung der Gründungsverhandlung und Anmeldung zum Handelsregister für ein gUG oder gGmbH fallen in der Regel Kosten zwischen 500 und 800 € an. Für die UG oder GmbH kann die Gründung mit Musterprotokoll günstiger sein. Mehr siehe §§ 97, 107, 119, 105, 106, 112, 113 GNotKG
2. Eintragungsgebühr beim Amtsgericht und Gebühren für die Bekanntmachung
- Die Eintragung ins Handelssregister variiert je nach Bundesland. In Berlin ist es 300 € inklusive der Bekanntmachung – die gesetzlich vorgeschriebene Veröffentlichung der Eintragung.
- Hinweis: nach der Veröffentlichung kommen viele Fälschungen als Schreiben an, die sich als Handelsregister ausgeben und Gebühren verlangen.
Deshalb mein Tipp:- Prüft den Absender, den Kontoinhaber und die IBAN (hier nicht das richtige Amtgericht, eine Italienische IBAN, Betrag zu hoch).
- Lasst euch nicht von kurzen Fristen unter Druck setzen. Es gibt keine gesetzliche 3-Tage-Frist.
- Fragt im Zweifel beim Notariat oder im Amtsgericht nach, bevor ihr Geld überweist.
3. Gebühren für die Gewerbeanmeldung
- Die Gewerbeanmeldung kostet in Berlin 15 €.
4. Transparenzregister
- Für die gUG/gGmbH kann von der jährlichen Transparenzregistergebühr befreit werden. https://www.gesetze-im-internet.de/trgebv_2020/__4.html)
5. Gesamtkosten
- Die Summe der typischen Gründungskosten liegt im Regelfall zwischen 800 € und 1.200 €.
6. Zusätzliche (optionale) Kosten
- Die Markenanmeldung kostet mind. 290 € pro Anmeldung.
- Beauftragen Sie einen Rechtsanwalt für die Erstellung oder Prüfung der Satzung, können weitere Kosten von mehreren hundert Euro entstehen.
- Die Transparenzregisteranmeldung über transparenzregisterportal.de kostet 89 €, meine Empfehlung direkt bei https://www.transparenzregister.de ein Konto registrieren und dort die Anmeldung selbst machen.
Siehe GmbHG und Berliner Registerhinweise, § 60a AO, Transparenzregisterpflichten.
Bei Fragen oder Anregungen schreiben Sie mir gerne eine E-Mail.
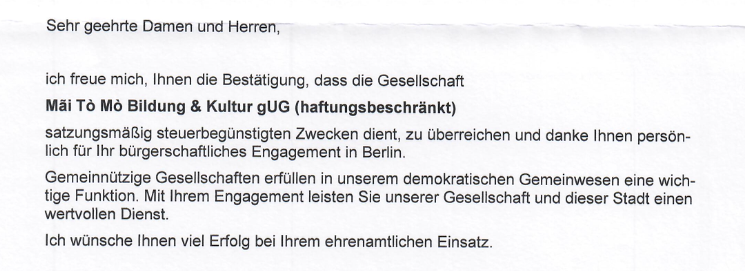
Für mich ein wichtiger Meilenstein: Die Rückmeldung des Finanzamts zur Bestätigung der Gemeinnützigkeit
Und über das Schreiben vom Finanzamt für Körperschaften Berlin habe ich mich besonders gefreut:
Related Posts

Wie gründe ich einen Verein?
